Southern y Buenaventura mejoran sus utilidades por mayores precios del cobre y control de costos
Según Intéligo SAB, ambas mineras obtuvieron sólidos márgenes operativos en el segundo trimestre, favorecidas por la recuperación del precio del cobre y un entorno global más favorable.
31 julio, 2025 / 11:49 am
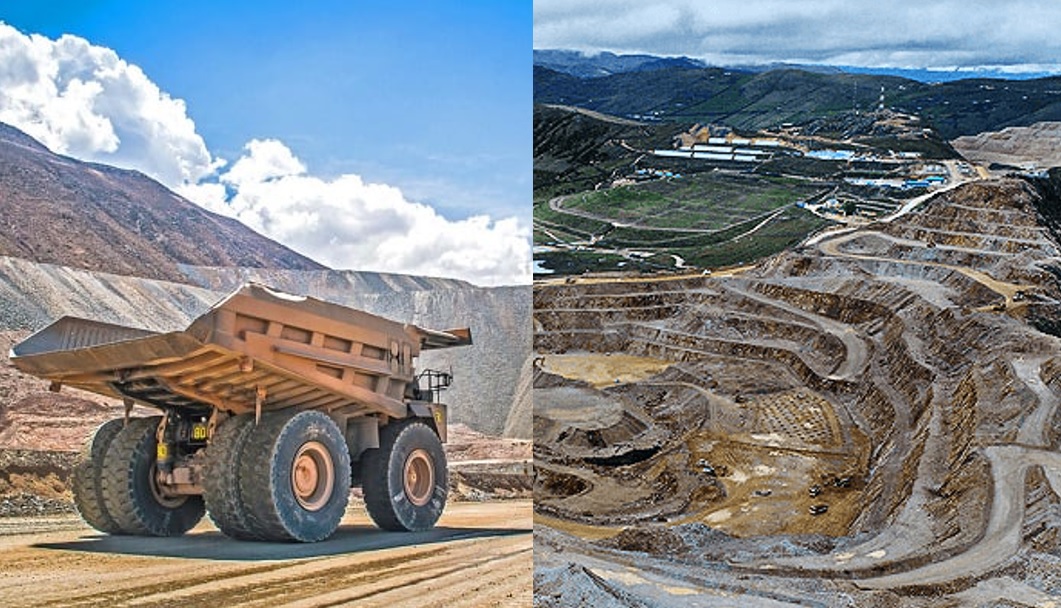
Las principales mineras peruanas listadas en bolsa continúan mostrando señales de fortaleza operativa y financiera en 2025. Compañía de Minas Buenaventura y Southern Copper Corporation (SCCO) cerraron el segundo trimestre del año con balances positivos, reflejando una combinación de eficiencia interna, precios favorables de metales estratégicos y avances en proyectos clave. Según el análisis de Intéligo SAB, ambas compañías mantienen perspectivas sólidas, pese a los desafíos externos que presenta el mercado global de minerales.
Buenaventura mantiene su recuperación y acelera inversiones en San Gabriel
Buenaventura reportó ingresos por 369 millones de dólares entre abril y junio, un crecimiento interanual de 33%, impulsado por mejores precios de metales preciosos y un mayor volumen de ventas de metales base. La minera continúa capitalizando la mejora sostenida que viene experimentando desde 2024.
El resultado financiero también mostró una mejora importante. El EBITDA proveniente de operaciones directas fue de 130 millones de dólares, un alza de 21% frente al mismo periodo del año anterior, en línea con las expectativas del mercado. La utilidad neta ascendió a 202 millones de dólares, lo que representa un incremento de 35.6% interanual.
De acuerdo con Flavia Polar, analista de research de Intéligo SAB, estos avances reflejan la capacidad de Buenaventura para mantener su estabilidad operativa, incluso ante una menor producción de oro y plata en minas que se encuentran en etapa final. “El fuerte desempeño de los metales base ha permitido compensar esta transición”, señaló Polar.
Uno de los pilares de la estrategia de la compañía es el proyecto aurífero San Gabriel, que cerró el trimestre con un avance del 88% y cuyo inicio de producción está previsto para el cuarto trimestre del año. Durante el segundo trimestre, Buenaventura destinó 106.6 millones de dólares en capex, 26.6% más que el año anterior, de los cuales el 83% se concentró en inversión, destacando los 82.2 millones asignados a San Gabriel. La inversión acumulada para este proyecto durante 2025 se estima en 250 millones.
Intéligo SAB destacó también la solidez del perfil crediticio de la empresa. Polar subrayó la capacidad de gestión financiera de Buenaventura al anticipar vencimientos y aprovechar condiciones favorables del mercado de deuda. Tras la emisión del bono BVN 32 por 650 millones de dólares y la cancelación del BVN 26, el apalancamiento neto de la minera se ubicó en 0.8x, comparado con 0.5x al cierre de 2024.
Como recomendación de inversión, Intéligo SAB mantiene su calificación de “mantener” sobre la acción de Buenaventura, con un valor fundamental estimado de 14.7 dólares por título.
Southern Copper se mantiene firme pese a volatilidad internacional
En un contexto global complejo para el cobre, Southern Copper logró mantener la solidez de sus resultados financieros durante el segundo trimestre de 2025. La compañía reportó ingresos por 3,051 millones de dólares, una leve caída de 2.2% respecto al mismo periodo del año anterior. Esta variación se explica por menores volúmenes de venta de cobre (-3.0%) y la caída del precio LME, aunque parcialmente compensados por mejores precios en los mercados de metales preciosos y el cobre COMEX.
El EBITDA se ubicó en 1,790 millones de dólares, con una variación casi neutra (-0.3% interanual), respaldado por una importante reducción de 17% en el cash cost, que cerró el trimestre en 0.63 dólares por libra. Esto fue posible gracias a menores costos de producción y a créditos por subproductos como zinc y plata. Como resultado, el margen EBITDA mejoró ligeramente hasta 58.7%, desde el 58.3% registrado en el segundo trimestre de 2024.
Flavia Polar, de Intéligo SAB, destacó que Southern Copper “continúa siendo una de las compañías más eficientes del sector minero, con costos controlados y una sólida rentabilidad operativa, incluso en contextos de precios mixtos para los metales”.
La utilidad neta alcanzó los 976 millones de dólares, un incremento de 2.4% interanual. El margen neto del trimestre fue de 32.0%, mientras que los indicadores de rentabilidad financiera también mejoraron: el retorno sobre el patrimonio (ROE) se elevó a 35.7% y el retorno sobre activos (ROA) a 18.3%.
En el plano operativo, la producción de cobre cayó 1.0% por menores leyes minerales en México, pero este descenso fue compensado por un incremento en la producción de zinc (56%), molibdeno (3.5%) y plata (15.4%).
En materia de retorno al accionista, SCCO aprobó el pago de un dividendo en efectivo de 0.80 dólares por acción, además de un dividendo en acciones de 0.0101 por título común, a distribuirse el 4 de septiembre. El rendimiento estimado por dividendos para el año se sitúa en 3.6%.
Sobre el proyecto Tía María, Southern actualizó su estimado de inversión total a 2,100 millones de dólares, con 1,800 millones aún por ejecutar. Se espera que las operaciones comiencen a fines de 2027, una vez concluidas las obras iniciales. Polar destacó que, pese a la incertidumbre geopolítica y comercial entre China y Estados Unidos, la compañía ha demostrado resiliencia y cuenta con proyectos estructurales que actuarán como catalizadores en el mediano plazo.
Vea Tambien:
Exclusivo para suscriptores
Surgir eleva en más de 35% su número de clientes y fortalece su expansión digital
Exclusivo para suscriptores
TOTAL proyecta crecer hasta 15% en colocaciones de corto plazo durante 2026


Exclusivo para suscriptores
Scotia SAB más que duplica su utilidad a julio pese a caída de 35.8% en su resultado operativo


Exclusivo para suscriptores
Seminario SAB más que duplica su utilidad y alcanza S/11.7 millones a julio


Más Leídas