Banco de la Nación reduce su utilidad en 23.9% al cierre de septiembre de 2025
La entidad registró ganancias por S/ 956 millones, con una cartera de créditos que ahora representa el 44.9% de sus activos y un sólido ratio de capital global de 15.6%
27 octubre, 2025 / 7:56 pm
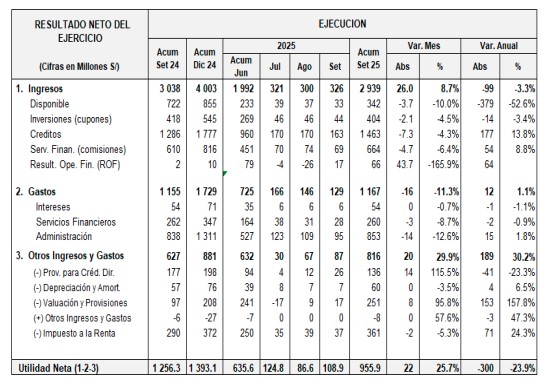
Al cierre de septiembre de 2025, el Banco de la Nación reportó una utilidad neta de S/ 956 millones, cifra menor en S/ 300 millones frente a la obtenida en el mismo mes de 2024 (S/ 1,256 millones). Esta caída, equivalente a una reducción de 23.9%, se explica por menores ingresos provenientes del disponible, mayores provisiones relacionadas con operaciones en trámite, litigios y demandas, así como por un incremento en el impuesto a la renta.
Factores que explican la caída de utilidades
El banco señaló que el menor resultado se debe, principalmente, a la disminución de los activos generadores de intereses y a las menores tasas aplicadas durante el periodo. Asimismo, las provisiones aumentaron ante contingencias operativas y judiciales, lo que impactó directamente en los resultados. A pesar de ello, la entidad mantiene indicadores favorables de eficiencia y rentabilidad, reflejando una gestión prudente y sólida de sus recursos.
Indicadores de rentabilidad y solvencia
El Banco de la Nación mantiene un desempeño financiero sólido. Al cierre de septiembre, su ratio de capital global alcanzó el 15.6%, nivel superior al exigido por la regulación vigente. Además, registró un retorno sobre el patrimonio (ROE) de 27.3% y un retorno sobre activos (ROA) de 2.4%, que reflejan una adecuada rentabilidad pese al entorno menos favorable.
En cuanto a la calidad de la cartera, el banco continúa enfrentando un nivel de morosidad elevado en los créditos de consumo. En el caso del programa Miltired, la tasa de morosidad alcanzó 3.90%, mientras que en tarjetas de crédito llegó a 9.61%, evidenciando la necesidad de fortalecer las estrategias de gestión de riesgo en estos segmentos.
Cambios en la estructura del activo
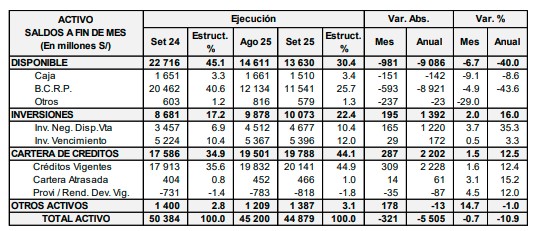
Entre septiembre de 2024 y septiembre de 2025, el activo total del Banco de la Nación se redujo en S/ 5,505 millones, pasando de S/ 50,384 millones a S/ 44,879 millones. Este descenso se explica principalmente por una disminución en los recursos disponibles, aunque se observó un crecimiento importante en la cartera de créditos y en las inversiones.
La composición del activo muestra una transformación relevante: la cartera de créditos aumentó su participación del 34.9% al 44.9%, mientras que los recursos disponibles disminuyeron de 45.1% a 30.4%. Por su parte, las inversiones crecieron del 17.2% al 22.4%, evidenciando un proceso de diversificación en la gestión de activos.
Patrimonio y fortaleza institucional
El patrimonio del banco también registró un incremento. Al cierre de septiembre de 2025, alcanzó S/ 3,575 millones, cifra superior en S/ 33 millones respecto a los S/ 3,542 millones registrados un año antes. Este crecimiento respalda la solidez institucional de la entidad y su capacidad para mantener un ratio de solvencia que supera holgadamente el nivel requerido por las normas prudenciales del sistema financiero.
En conjunto, los resultados del Banco de la Nación al tercer trimestre de 2025 muestran una gestión financiera prudente, enfocada en preservar la estabilidad patrimonial y en fortalecer su rol dentro del sistema financiero público, pese a la reducción de sus utilidades.
Vea Tambien:
Exclusivo para suscriptores
Banco Pichincha avanza en la limpieza de cartera y baja su cartera pesada a 8,3%


Exclusivo para suscriptores
Efectibank fortalece su rentabilidad y cartera con una utilidad de S/68.75 millones a agosto
Exclusivo para suscriptores
Banco Ripley Perú gana S/52,5 millones a agosto, 42,15% más que un año antes

Exclusivo para suscriptores
Santander Consumer Bank reduce su mora real a 16,65% y disminuye presión por castigos
Más Leídas